กบข. เครื่องมือทางการเงินที่คุณครูไม่ควรมองข้าม
คุยกับคุณตรี-ตรีธิดา อินทรวงส์โชติ ที่ปรึกษาการเงินส่วนบุคคล
เมื่อพูดถึงเครื่องมือทางการเงินสำหรับคุณครู หลาย ๆ คนอาจจะหนึ่งถึง “สหกรณ์ออมทรัพย์ครู” เป็นอันดับแรก เนื่องจากเป็นแหล่งเงินกู้ชั้นดีสำหรับข้าราชการครูในการลงทุนซื้อบ้าน ซื้อรถยนต์ที่เราใฝ่ฝันไว้ สามารถกู้ได้เยอะและมีดอกเบี้ยค่อนข้างต่ำ (แต่บอกไว้ก่อนน้า ว่าการกู้ไม่ใช่เรื่องผิดอะไร ถ้าการกู้นั้นไม่ทำให้การเงินของคุณครูหนักหนาสาหัสจนเกินไป)
ซึ่งในความเป็นจริงแล้ว เครื่องมือทางการเงินสำหรับคุณครูนั้นมีหลากหลายมาก ไม่ว่าจะเป็นเครื่องมือทางการเงินทั่วไปที่ใครก็สามารถเข้าถึงได้ เช่น ตราสารหนี้ พันธบัตรรัฐบาล หุ้น หรือที่กำลังโด่งดังในตอนนี้ก็อาจจะนึกถึงสกุลเงินดิจิตอล (Crypto Currency) พอพูดถึงทีไรก็รู้สึกปวดหัวทุกที เพราะฟังแล้วดูเสี่ยง วุ่นวาย คาดเดาอะไรไม่ได้ แถมยังต้องศึกษาข้อมูลอย่างละเอียดอีก แค่เวลาสอนก็หมดวันแล้ว จะเอาเวลาจากไหนไปตามข่าวกันเล่า (แป๊ปนะ ขอเวลาตรวจการบ้านนักเรียนก่อน)
เครื่องมือทางการเงินอีกประเภทหนึ่ง เป็นเครื่องมือทางการเงินที่ค่อนข้างเฉพาะตัว โดยมีไว้ให้สำหรับข้าราชการเท่านั้น เช่น กองทุนบำเน็จบำนาญข้าราชการ หรือที่คุณครูรู้จักกันในชื่อ กบข. นั่นเอง (ที่หักเราเดือนละ 3% นั่นแหละ!) ซึ่งวันนี้เราจะมาพูดถึงเจ้า กบข. กัน ว่าจริง ๆ แล้วมันทำอะไรได้มากกว่าที่คุณคุณครูคิด และถ้าเข้าใจและปรับใช้ดี ๆ คุณครูอาจจะไม่ต้องไปปวดหัวกับเครื่องมือทางการเงินข้างบนเลยก็ได้ (เย่!)
กองทุนบำเน็จบำนาญข้าราชการ (กบข.)
รูปภาพจาก ET Money
ก่อนอื่นชวนคุณครูมาลองทำความเข้าใจคำว่า “กองทุน (Mutaul fund)” กันก่อน กองทุนคือเครื่องมือทางการเงินที่เปิดโอกาสให้มีการรวมตัวคนที่อยากลงทุนในสินทรัพย์ต่าง ๆ เข้าด้วยกัน และมอบเงินของทุกคนไปให้กับ “บริษัทหลักทรัพย์จัดการกองทุน (บลจ.)” เป็นผู้จัดการ หลังจากนั้นผู้จัดการกองทุนก็จะบอกรายละเอียดว่าจะนำเงินของทุกคนไปลงทุนในสินทรัพย์ใดบ้าง และแสดงข้อมูลให้เราเห็นผ่าน “หนังสือชี้ชวนกองทุน (Fund fact sheet)”
พูดง่าย ๆ คือ “รวมเงินของทุกคนเป็นกองใหญ่ให้กับผู้จัดการกองทุนเป็นคนดูแลในการลงทุนให้” ซึ่งหลักการนี้ก็เป็นหลักการเดียวกันกับ “กองทุนบำเน็จบำนาญข้าราชการ (กบข.)” ที่เราเป็นสมาชิก และโดนหักอยู่เดือนละ 3% นี่เอง ซึ่งที่เขาหักก็ไม่ได้เอาไปไหนหรอกนะ ก็เอาไปเข้ากองทุนเพื่อเป็นการลงทุนให้กับคุณครูทันที
เมื่อรู้แบบนี้แล้ว คุณครูอาจจะเกิดคำถามตามมาว่า
“แล้วฉันจะรู้ได้ยังไง ว่าที่หักเงินฉันไปลงทุน มันไปลงทุนกับอะไรบ้าง”
“แล้วถ้าฉันอยากลงทุนเพิ่มมากว่า 3% ละ ฉันสามารถทำได้ไหม”
“แล้วการออมเพื่อการลงทุนกับ กบข. มันแตกต่างจากการซื้อกองทุนอื่นยังไง”
ถ้าอยากรู้คำตอบแล้ว ลองไปศึกษากัน!
“แล้วฉันจะรู้ได้ยังไง ว่าที่หักเงินฉันไปลงทุน มันไปลงทุนกับอะไรบ้าง”
จริง ๆ แล้วคุณครูสามารถตรวจสอบได้ง่ายมาก ๆ ด้วยการโหลดแอพพลิเคชัน “My GPF” และใส่เลขหมายบัตรประจำตัวประชาชน 13 หลัก พร้อมกับวันเดือนปีเกิดให้เรียบร้อย ก็สามารถตรวจสอบได้แล้วว่าเงินที่หักไปแต่ละเดือนนั้นรวมกันได้ทั้งหมดกี่บาท ได้ผลตอบแทนเท่าใด และลงทุนไปกับ “แผนการลงทุน” ใดอยู่
อ่านไม่ผิด! จริง ๆ แล้ว กบข. นั้นมีแผนการลงทุนที่หลากหลาย และคุณครูสามารถเลือกได้ว่าคุณครูจะนำเงินที่โดนหัก 3% ในแต่ละเดือนนั้นไปลงทุนกับแผนการลงทุนแบบใด เช่น ลงทุนในหุ้น ลงทุนในอสังหาริมทรัพย์ หรือลงทุนในตราสารหนี้ที่มีความเสี่ยงต่ำ
โดยแผนการลงทุนในปัจจุบันที่ กบข. มีให้คุณครูเลือกนั้นมีอยู่ทั้งหมด 9 แผน (ล่าสุด 30 พ.ย. 2564) ดังนี้
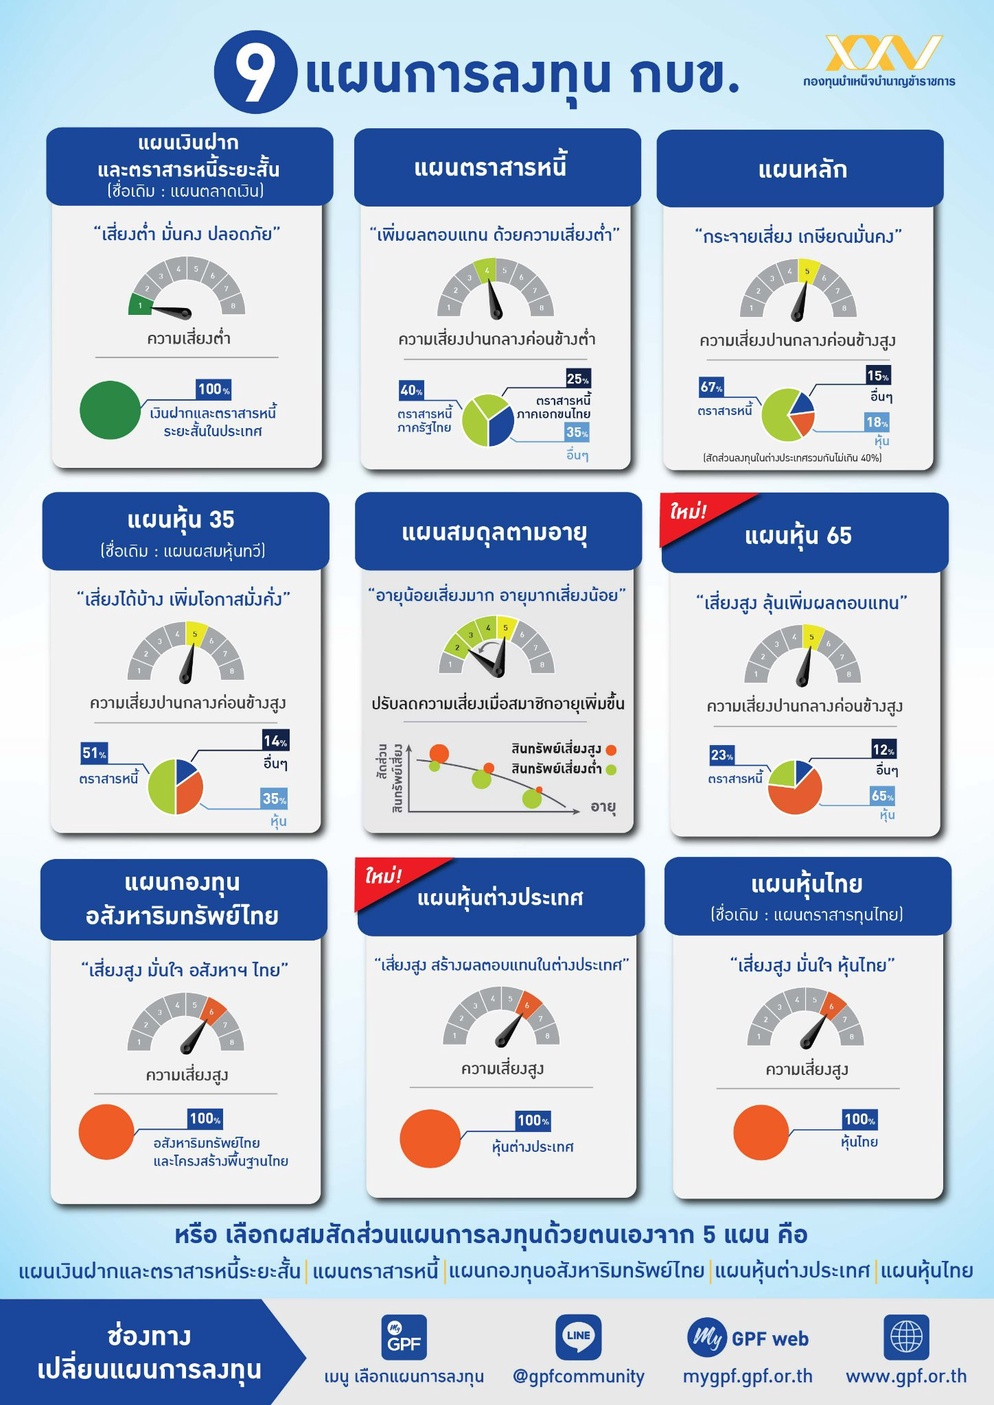
ภาพจาก เฟซบุ๊กเพจ กองทุนบำเหน็จบำนาญข้าราชการ (กบข.)
จะเห็นได้ว่าแผนการลงทุนในแต่ละแผนนั้นจะมีรายละเอียดในการลงทุนที่แตกต่างกัน ซึ่งคุณครูสามารถเลือกปรับแผนการลงทุนให้เหมาะสมกับความเสี่ยงที่คุณครูรับได้ และถ้าไม่มั่นใจว่าตนเองเหมาะสมกับแผนไหน ก็สามารถทดลองทำแบบประเมินความเสี่ยงในการลงทุนก่อนที่จะเลือกแผนได้เลย (โดยทั่วไปแล้วจะสามารถทำได้ผ่านแอพพลิเคชัน MY GPF ก่อนที่จะเลือกแผนในการลงทุน)
“การลงทุนที่ดี ผู้ลงทุนจะต้องรู้ว่าเงินของเราลงทุนไปกับอะไร”
คุณครูสามารถเปลี่ยนแผนการลงทุนได้ตั้ง 12 ครั้ง/รอบปีปฏิทินเลยนะ! ถือว่าเป็นระบบที่ยืดหยุ่นสำหรับผู้ลงทุนมาก ๆ เลย
“แล้วถ้าฉันอยากลงทุนเพิ่มมากว่า 3% ละ ฉันสามารถทำได้ไหม”
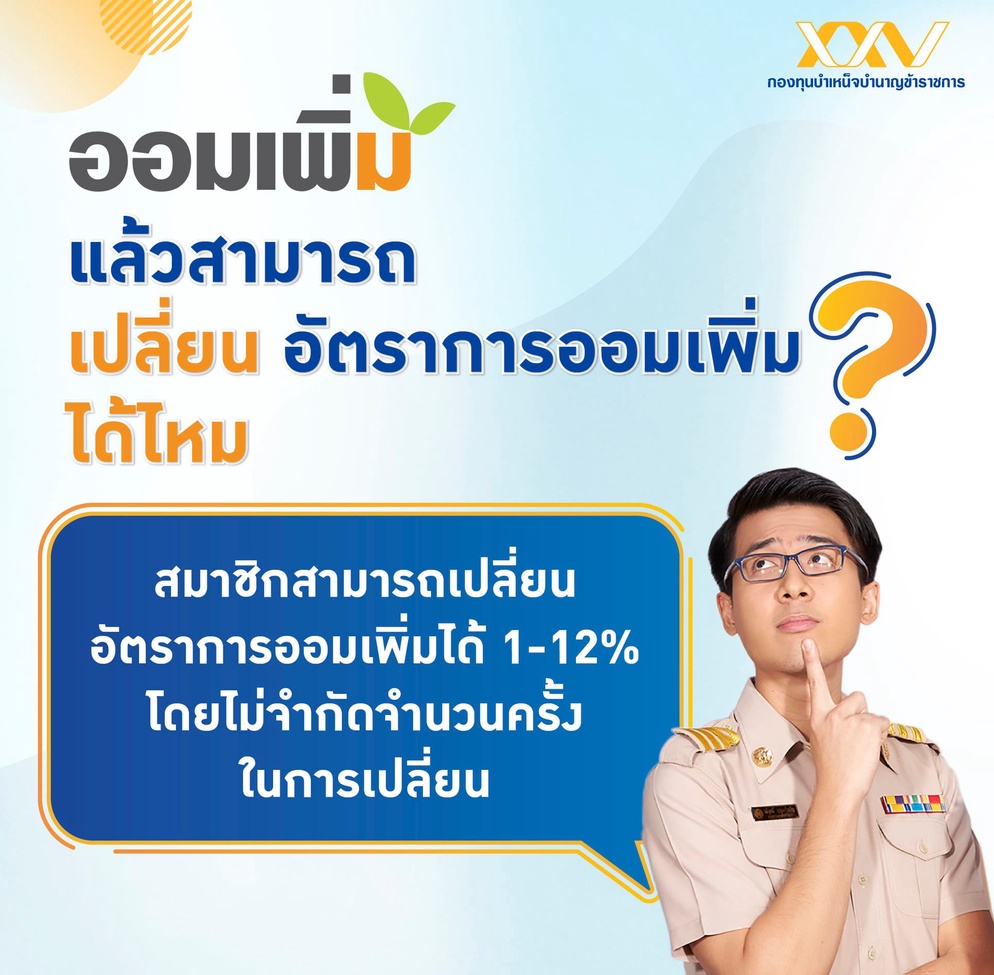
ได้สิ! ระบบการลงทุนของ กบข. นั้นจะสามารถปรับการออมของเราได้ตั้งแต่ออม 3% ของเงินเดือน จนถึงมากที่สุด 15% ของเงินเดือน โดยจะตั้งเป็นค่าพื้นฐานอยู่ที่ 3% เมื่อแรกเริ่ม หากคุณครูต้องการจะออมเพิ่ม คุณครูสามารถส่งเอกสารเพื่อทำเรื่องของปรับอัตราการลงทุนได้เลย
ภาพจาก เฟซบุ๊กเพจ กองทุนบำเหน็จบำนาญข้าราชการ (กบข.)
และนอกจากนี้การปรับเปลี่ยนอัตราการออมและการลงทุนนั้นสามารถปรับเปลี่ยนโดยไม่จำกัดจำนวนครั้งด้วยนะ แต่อาจจะต้องทำความเข้าใจนิดนึงว่าการเปลี่ยนอัตราการออมและการลงทุน จะเปลี่ยนการเปลี่ยน “อัตราการออมและการลงทุน เพิ่ม” หมายความว่า คุณครูจะเปลี่ยนอัตราการออมและการลงทุนได้ระหว่าง 1-12% เช่น
- เปลี่ยนอัตราการออมและการลงทุนเพิ่ม 1% หมายถึง ออมและลงทุนทั้งหมด 3% + 1% = 4%
- เปลี่ยนอัตราการออมและการลงทุนเพิ่ม 5% หมายถึง ออมและลงทุนทั้งหมด 3% + 5% = 8%
- เปลี่ยนอัตราการออมและการลงทุนเพิ่ม 12% หมายถึง ออมและลงทุนทั้งหมด 3% + 12% = 15%
เพราะฉะนั้นอย่าสับสนระหว่างที่จะตัดสินใจเปลี่ยนนะ
“แล้วการออมเพื่อการลงทุนกับ กบข. มันแตกต่างจากการซื้อกองทุนอื่นยังไง”
บอกเลยว่าต่างมาก ต่างที่สุด! หากคุณครูยังพอจำสถานการณ์วัยเด็กได้ ทุก ๆ ครั้งที่เราหยอดกระปุก 10 บาท คุณพ่อคุณแม่ของเราก็จะสร้างแรงจูงใจให้กับการออมด้วยการหยอดเพิ่มให้อีก 10 บาท (1 เท่าตัว)
“ออมเท่าไหร่ พ่อกับแม่จะให้เพิ่มเท่านั้นนะลูก เพราะฉะนั้นมาออมบ่อย ๆ นะ”
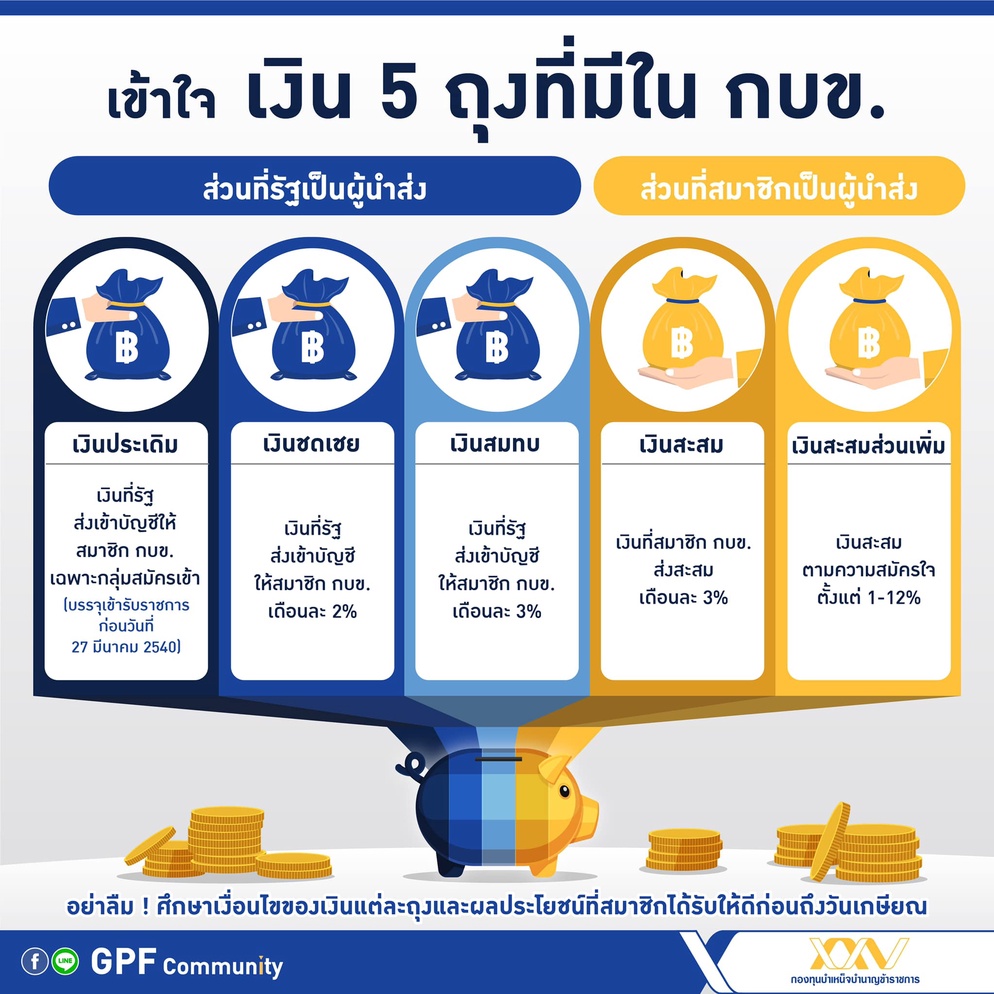
เมื่อโตมา ใครจะคิดว่าระบบนี้จะกลับมาหาคุณครูอีกครั้งหนึ่ง แต่รอบนี้พ่อแม่ของเราไม่ได้เป็นคนสมทบเงินฝากให้ แต่เป็นภาครัฐนั่นเอง!
ภาพจาก เฟซบุ๊กเพจ กองทุนบำเหน็จบำนาญข้าราชการ (กบข.)
ทุก ๆ ครั้งที่คุณครูออมเพื่อการลงทุนกับ กบข. ในอัตรา 3% ของเงินเดือนนั้น รัฐจะช่วยสมทบให้อีกเท่าตัว เช่น เงินเดือนของคุณครูอยู่ที่ 20,000 บาท เมื่อคำนวณ 3% แล้วจะต้องออมเพื่อการลงทุนกับ กบข. อยู่ที่ 600 บาทต่อเดือน ซึ่งภาครัฐก็จะทบให้อีก 600 บาทต่อเดือน หมายความว่าจากการออม 600 บาทกลายเป็น 1,200 บาท โดยทันที!
ยิ่งฐานเงินเดือนของคุณครูเพิ่มขึ้น อัตราการออมเพื่อการลงทุนก็จะยิ่งเพิ่มตาม และส่วนที่ภาครัฐสมทบให้ก็จะเพิ่มตามไปอีก นี่มันโมเดลพ่อแม่จูงใจให้ลูกออมเงินในสมัยเรายังเด็กชัด ๆ นี่แหละคือสิ่งที่ กบข. แตกต่างจากเครื่องมือทางการเงินในตลาดทั่วไป
แต่ ๆ ๆ เดี๋ยวก่อน เมื่ออ่านแล้วคุณครูอาจจะอยากวิ่งไปเปลี่ยนอัตราการออมให้มากขึ้น เช่น เปลี่ยนเป็น 10% หรือ 15% เพื่อให้ภาครัฐสมทบให้เยอะ ๆ ใช่ไหมล่า (รู้ทันนะ!) แต่บอกไว้ก่อนว่าไม่ว่าจะเปลี่ยนอัตราการออมเพื่อการลงทุนในอัตราเท่าใดก็ตาม ภาครัฐจะสมทบให้แค่ 3% ของเงินเดือนเท่านั้นน้า ไม่ได้หมายความว่าเปลี่ยนเป็นอัตรา 15% แล้วภาครัฐจะทบให้ 15% เลยละ
ยังไงก็ตาม ไม่ได้บอกว่าการเปลี่ยนอัตราการออมเพื่อการลงทุนเพิ่มจะเป็นสิ่งที่ไม่ควรทำนะ หากคุณครูไม่ได้มีเวลาในการศึกษาหาข้อมูลในการลงทุนเพิ่มเติม การเปลี่ยนอัตราการออมเพื่อการลงทุนเป็น 15% โดยแม้ว่าภาครัฐจะสมทบให้เพียง 3% ก็ยังถือว่าคุ้มค่าต่อการลงทุนอยู่ดีใช่ไหมล้า (ลงทุนที่อื่น ไม่มีการสมทบให้แม้แต่ 1% เลยนะ!)
และสิ่งทีทำให้ กบข. แตกต่างจากเครื่องมือทางการเงินอื่น ๆ ในตลาดก็คือ เงินทั้งหมดที่เราออมและการลงทุนนั้นจะมีเงื่อนไขในการถอนออกมานะ ถ้าอยากได้เงินต้นและผลตอบแทนและสวัสดิการต่าง ๆ อย่างครบถ้วน อาจจะต้องรอจนถึงอายุ 60 ปี (เกษียณอายุราชการ) แต่ยังไงก็ตาม อยากให้ลองไปศึกษาเงื่อนไขอย่างละเอียดกับทาง กบข. เขาด้วยน้าาาา อยากบอกว่ามีเงื่อนไขที่ค่อนข้างละเอียดเลยละ
แต่ กบข. ก็ไม่ใช่เครื่องมือทางการเงินที่วิเศษที่สุด
รูปภาพจาก Admiral Market
เมื่อได้อ่านแล้ว คุณครูหลายท่านอาจจะนึกว่า กบข. นี่ดีจริง ๆ เลย ฉันไม่ต้องลงทุนกับเครื่องมือทางการเงินอื่น ๆ แล้ว แถมยังเลือกแผนการลงทุน คาดการณ์ผลตอบแทนได้ ฉันคงเกษียณได้อย่างสบาย ๆ เลยละ จะบอกว่าเมื่อขึ้นชื่อว่า “เครื่องมือทางการเงิน” หรือ “การลงทุน” แล้วนั้น ไม่มีใครสามารถบอกได้เลยว่าผลตอบแทนที่เราจะได้รับนั้นเป็นเท่าใด เครื่องมือตัวไหนที่ดีที่สุดสำหรับคน ๆ นั้น
เราแค่อยากแนะนำให้คุณครูได้เห็นเครื่องมือทางการเงินที่มีอยู่ใกล้ตัวคุณครู และดูเหมือนว่าจะมีประสิทธิภาพสูง หากคุณครูได้ลองศึกษาและลองประเมินว่ามันเหมาะสมกับไลฟ์สไตล์การใช้ชีวิตของคุณครูหรือไม่
การออมและการลงทุนไม่ใช่เรื่องไกลตัวเลยเห็นไหม เงินที่โดนหักไปก็เอาไปลงทุนอยู่ตลอด เพราะฉะนั้นเมื่อเราโดนบังคับลงทุนแบบนี้แล้ว อย่าปล่อยให้เงินของเราเดินทางไปไหนมาไหนโดยเจ้าของเงินก็ไม่รู้ตัวละ
สรุปจาก insLive ตอน “เครื่องมือทางการเงินสำหรับคุณครู ที่ไม่ได้มีแค่กู้สหกรณ์”
คุยกับคุณตรี-ตรีธิดา อินทรวงส์โชติ ที่ปรึกษาทางการเงินส่วนบุคคล
รับชมไลฟ์เต็ม ๆ ได้ที่ลิงก์นี้เลย! https://www.facebook.com/InskruThailand/videos/1144742456145062/
ไอเดียนี้เป็นไงบ้าง?
อยากร่วมแลกเปลี่ยน?
แสดงความเห็นกับสมาชิกใน insKru
เก็บไอเดียไว้อ่าน และอีกมากมาย
 มาเป็นคนแรกที่แลกเปลี่ยนสิ!
ได้แรงบันดาลใจเต็มๆ เลยใช่มั้ย?
บันทึกแรงบันดาลใจที่ได้รับเก็บไว้ไม่มีลืมผ่านการเขียนไอเดียเลย!